


Експерт: житло на первинному ринку може подорожчати на 3-5%
У вересні-жовтні на первинному ринку житла середня вартість квадратного метра у найбільш затребуваних новобудовах може зрости щонайменше на 3-5%.
Про це БудОгляду розповіла комерційна директорка будівельної компанії GAZDA Маріанна Бігунець.
За прогнозом аналітиків компанії, найбільш прогнозованим таке підвищення буде в житлових комплексах зі ступенем готовності понад 50% та запланованим введенням в експлуатацію до кінця 2026 року. Разом з тим девелопери можуть переглядати ціни і в проєктах на більш ранніх стадіях будівництва, якщо роботи ведуться без затримок відповідно до заявленого графіка.
Додатковим чинником для перегляду цін стає зростання безпосередньої собівартості будівництва – зокрема через пошкодження виробничих підприємств і складської інфраструктури, ускладнення постачання та необхідність частково заміщувати українські матеріали дорожчими аналогами. За оцінками аналітиків компанії, у західних регіонах лише за перші 8 місяців року собівартість будівництва одного квадратного метра вже зросла приблизно на 10%.
Окрема ситуація складається в уже введених в експлуатацію ЖК та будинках, завершення яких заплановане безпосередньо на осінь. Через концентрацію так званого «тактичного» попиту, пов'язаного з наслідками війни, подорожчання окремих квартир у таких об'єктах може бути більш відчутним і сягнути 7-10%.
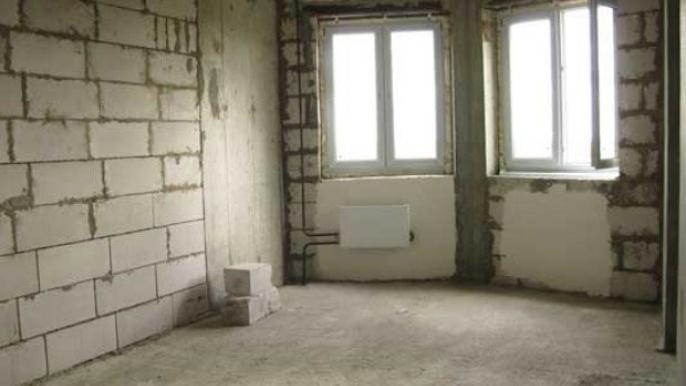
Маріанна Бігунець зазначила, що восени покупець дедалі частіше «купуватиме» визначеність і безпеку – чим ближче будинок до завершення, тим зрозуміліший термін заселення і менше ризиків, тому ця впевненість фактично стає вагомою частиною вартості квартири. За її прогнозом, у вересні-жовтні від 60% до 70% активних покупців насамперед цікавитимуть готові або максимально наближені до завершення квартири, а також житло з уже виконаним ремонтом. Водночас понад половина потенційних покупців розглядатиме новобудови у відносно безпечних західних регіонах країни – насамперед у Львові, Ужгороді, Івано-Франківську, Луцьку та Тернополі.
Наразі не йдеться про втрату Києвом чи Одесою інвестиційної привабливості. Однак упродовж найближчих 4-5 місяців для частини покупців, які не прив'язані до конкретного міста роботою чи бізнесом, безпековий чинник може тимчасово переважити традиційні аргументи великого міста – у такому разі західні області здатні акумулювати до третини активного міжрегіонального попиту на нове житло.
У подібних за класом та якістю проєктах готове житло може коштувати на 20-30% дорожче за квартири в будинках, завершення яких очікується наприкінці року, і в окремих випадках на 50-60% дорожче за пропозицію на більш ранніх стадіях будівництва з терміном введення у 2027 році. Попри вищу ціну, для частини покупців таке придбання вирішує одразу два завдання: тактичне – отримати готове місце для проживання восени та взимку, та інвестиційне – перетворити вільні кошти на матеріальний актив.
За оцінками аналітиків компанії, близько 40% потенційних покупців готового житла становитимуть молоді родини, переважно з дітьми, найбільш затребуваними для яких можуть стати квартири площею від 48 до 65 м². Ще близько 30% попиту можуть забезпечити громадяни віком 40-55 років, які продали попередню нерухомість або планують змінити регіон проживання на більш безпечний. До 10% покупок можуть здійснювати батьки чи старші родичі для дітей та онуків віком 18-25 років.
Окремо Маріанна Бігунець зазначила, що саме восени девелопери традиційно формують фінансові моделі та цінову стратегію на наступний рік, однак у нинішніх умовах точкою відліку для таких розрахунків дедалі більше стає безпекова ситуація, стан економічної невизначеності та безпосередній вплив війни на собівартість будівництва. За її оцінками, під час формування фінансової стратегії на 2027 рік частина девелоперів може закладати потенційне збільшення собівартості будівництва на 15-20%, а в розрахунках використовувати умовний курс долара в межах 47-48 грн.
Значно важливішими за курс стають вартість робіт, зарплати, енергетичні витрати та ціни на матеріали. Аналогічна польська або чеська продукція в окремих товарних групах може бути на 10-15% дорожчою за якісні українські аналоги, а для девелоперів центральних та східних регіонів до цього додаються витрати на складнішу логістику, нові маршрути постачання та пальне.