


Эксперт: жилье на первичном рынке может подорожать на 3-5%
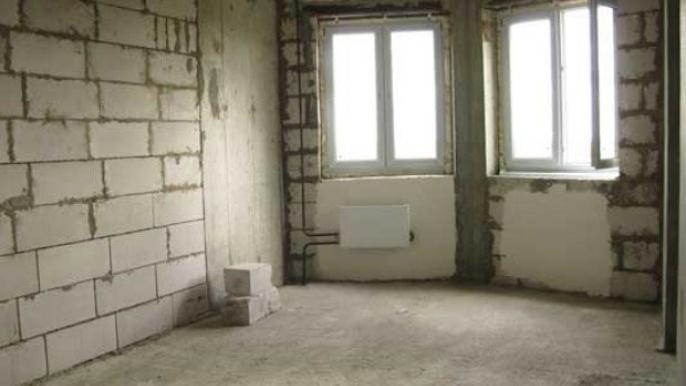
В сентябре-октябре на первичном рынке жилья средняя стоимость квадратного метра в наиболее востребованных новостройках может вырасти как минимум на 3-5%.
Об этом БудОгляду рассказала коммерческий директор строительной компании GAZDA Марианна Бигунец.
По прогнозу аналитиков компании, наиболее вероятным такое повышение будет в жилых комплексах со степенью готовности более 50% и запланированным вводом в эксплуатацию до конца 2026 года. При этом девелоперы могут пересматривать цены и в проектах на более ранних стадиях строительства, если работы ведутся без задержек согласно заявленному графику.
Дополнительным фактором для пересмотра цен становится рост непосредственной себестоимости строительства — в частности, из-за повреждения производственных предприятий и складской инфраструктуры, усложнения поставок и необходимости частично замещать украинские материалы более дорогими аналогами. По оценкам аналитиков компании, в западных регионах только за первые 8 месяцев года себестоимость строительства одного квадратного метра уже выросла примерно на 10%.
Отдельная ситуация складывается в уже введенных в эксплуатацию ЖК и домах, завершение которых запланировано непосредственно на осень. Из-за концентрации так называемого «тактического» спроса, связанного с последствиями войны, подорожание отдельных квартир в таких объектах может быть более ощутимым и достичь 7-10%.
Марианна Бигунец отметила, что осенью покупатель все чаще будет «покупать» определенность и безопасность — чем ближе дом к завершению, тем понятнее срок заселения и меньше рисков, поэтому эта уверенность фактически становится весомой частью стоимости квартиры. По ее прогнозу, в сентябре-октябре от 60% до 70% активных покупателей прежде всего будут интересовать готовые или максимально приближенные к завершению квартиры, а также жилье с уже выполненным ремонтом. При этом более половины потенциальных покупателей будут рассматривать новостройки в относительно безопасных западных регионах страны — прежде всего во Львове, Ужгороде, Ивано-Франковске, Луцке и Тернополе.
Речь пока не идет о потере Киевом или Одессой инвестиционной привлекательности. Однако в течение ближайших 4-5 месяцев для части покупателей, не привязанных к конкретному городу работой или бизнесом, фактор безопасности может временно перевесить традиционные аргументы большого города — в таком случае западные области способны аккумулировать до трети активного межрегионального спроса на новое жилье.
В подобных по классу и качеству проектах готовое жилье может стоить на 20-30% дороже квартир в домах, завершение которых ожидается в конце года, и в отдельных случаях на 50-60% дороже предложения на более ранних стадиях строительства со сроком ввода в 2027 году. Несмотря на более высокую цену, для части покупателей такое приобретение решает сразу две задачи: тактическую — получить готовое место для проживания осенью и зимой, и инвестиционную — превратить свободные средства в материальный актив.
По оценкам аналитиков компании, около 40% потенциальных покупателей готового жилья составят молодые семьи, преимущественно с детьми, наиболее востребованными для которых могут стать квартиры площадью от 48 до 65 м². Еще около 30% спроса могут обеспечить граждане в возрасте 40-55 лет, продавшие предыдущую недвижимость или планирующие сменить регион проживания на более безопасный. До 10% покупок могут совершать родители или старшие родственники для детей и внуков возрастом 18-25 лет.
Отдельно Марианна Бигунец отметила, что именно осенью девелоперы традиционно формируют финансовые модели и ценовую стратегию на следующий год, однако в нынешних условиях точкой отсчета для таких расчетов все больше становится ситуация с безопасностью, состояние экономической неопределенности и непосредственное влияние войны на себестоимость строительства. По ее оценкам, при формировании финансовой стратегии на 2027 год часть девелоперов может закладывать потенциальное увеличение себестоимости строительства на 15-20%, а в расчетах использовать условный курс доллара в пределах 47-48 грн.
Значительно важнее курса становятся стоимость работ, зарплаты, энергетические расходы и цены на материалы. Аналогичная польская или чешская продукция в отдельных товарных группах может быть на 10-15% дороже качественных украинских аналогов, а для девелоперов центральных и восточных регионов к этому добавляются расходы на более сложную логистику, новые маршруты поставок и топливо.